

Keterbatasan akses permodalan masih menjadi persoalan bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Kondisi ini mendorong sebagian masyarakat mencari pinjaman dari rentenir maupun pinjaman online (pinjol) ilegal yang berisiko membebani keuangan usaha. Untuk mengatasi persoalan tersebut, DPR RI mendorong perluasan akses Kredit Usaha Rakyat (KUR) agar pelaku UMKM memiliki alternatif pembiayaan formal dengan bunga lebih terjangkau.
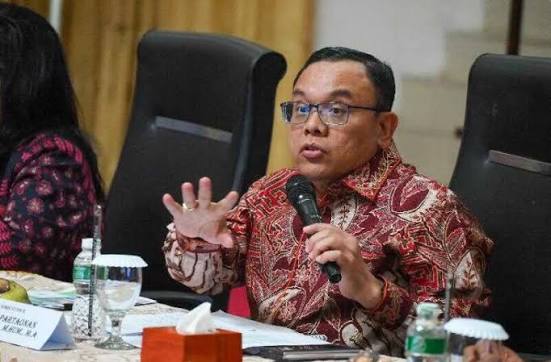
Ketua Tim Kunjungan Kerja Spesifik Komisi VII DPR RI, Saleh Partaonan Daulay, menilai penyaluran KUR harus semakin tepat sasaran dan menjangkau lebih banyak pelaku usaha, termasuk masyarakat yang selama ini kesulitan mengakses layanan perbankan.
Menurut Saleh, bunga pinjaman dari rentenir bahkan dapat mencapai 50 persen. Angka tersebut jauh lebih tinggi dibandingkan bunga KUR bersubsidi pemerintah yang ditetapkan sebesar 6 persen.
“Karena selama ini akses pembiayaan formal sering mendorong masyarakat mencari jalan pintas ke rentenir dengan beban bunga tinggi hingga mencapai 50 persen, jauh lebih berat dibandingkan skema KUR yang disubsidi bunga oleh negara sehingga peminjam cukup membayar bunga enam persen,” kata Saleh saat kunjungan kerja spesifik Komisi VII DPR RI bersama Pemerintah Kabupaten Tangerang, Banten, Jumat (20/11/2026).
Untuk memastikan pembiayaan negara memberikan manfaat optimal, Komisi VII DPR RI membentuk panitia kerja (Panja) khusus guna mengawasi pelaksanaan dan penggunaan anggaran KUR.
Saleh menyebutkan anggaran KUR mencapai sekitar Rp300 triliun setiap tahun. Besarnya alokasi tersebut harus diimbangi dengan pemerataan penerima agar manfaat program tidak hanya dinikmati kelompok pelaku usaha yang sama secara berulang.
Ia mengusulkan agar penerima KUR yang telah memperoleh pembiayaan selama lima tahun dan berhasil mengembangkan usahanya memberikan kesempatan kepada pelaku UMKM lain untuk mengakses program serupa.
“Mestinya KUR itu bisa berputar lebih luas. Misalnya kalau sudah lima tahun dan berkembang usahanya, jangan dapat lagi tahun depan. Ganti, supaya bertambah yang penerimanya,” ujar Saleh.
Selain pemerataan penerima, DPR juga menyoroti keterjangkauan pembiayaan bagi pelaku UMKM di wilayah pelosok, termasuk daerah tertinggal, terdepan, dan terluar (3T).
Saleh mengingatkan bank penyalur agar tidak langsung menilai calon debitur berdasarkan pertimbangan subjektif. Setiap pengajuan perlu diperiksa melalui proposal dan kelayakan usaha sehingga pelaku UMKM yang memiliki potensi tetap memperoleh kesempatan mendapatkan pembiayaan.
Dalam pengawasan tersebut, DPR turut menyoroti peran perbankan penyalur, termasuk PT Bank Rakyat Indonesia (Persero) Tbk atau BRI, yang memiliki porsi besar dalam penyaluran KUR.
Saleh mendorong penguatan sinergi dan keterbukaan data penerima KUR agar pengawasan, pendampingan, serta evaluasi kemampuan pembayaran debitur dapat dilakukan secara lebih terukur.
“Kalau ada datanya, di mana, siapa penerimanya? Begitu kita tahu ada penerima itu, lalu ada masalahnya, kita bina. Termasuk bagaimana cara dia bisa bayar utang,” kata Saleh.
Melalui pengawasan dan pemerataan penyaluran tersebut, DPR berharap KUR tidak sekadar menjadi program penyaluran kredit pemerintah, tetapi juga instrumen untuk memperkuat ketahanan usaha masyarakat. Perluasan akses pembiayaan formal diharapkan mampu mengurangi ketergantungan UMKM terhadap pinjol ilegal dan rentenir yang berpotensi memperburuk kondisi keuangan pelaku usaha.