

Perbankan nasional perlu memperkuat kedaulatan digital dan tata kelola kecerdasan buatan (artificial intelligence/AI) untuk mencegah penyalahgunaan teknologi yang dapat mengancam keamanan nasabah dan stabilitas sistem keuangan.
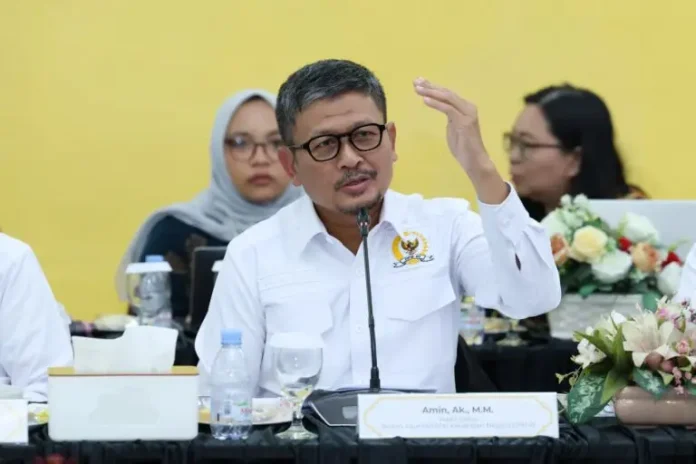
Anggota Komisi XI DPR RI, Amin Ak, menilai perkembangan AI di sektor perbankan harus diimbangi sistem pengawasan, perlindungan data, serta kejelasan tanggung jawab atas setiap keputusan yang dihasilkan teknologi tersebut.
Peringatan itu disampaikan Amin merujuk laporan Digital Sovereign AI and the Future of Trusted Banking yang diterbitkan PERBANAS bersama IBM dan Kiara.
Politisi PKS yang juga Wakil Ketua Badan Akuntabilitas Keuangan Negara (BAKN) DPR RI tersebut menegaskan, kedaulatan digital tidak cukup diukur dari lokasi penyimpanan data. Perbankan harus memiliki kendali nyata atas data nasabah, model AI, hingga keputusan yang dihasilkan sistem.
“Kedaulatan digital bukan sekadar soal di mana data disimpan, tetapi siapa yang mengendalikan data, teknologi, dan keputusan yang dihasilkan. Bank harus memastikan seluruh proses tersebut berada dalam pengawasan yang jelas,” kata Amin, dalam keterangan tertulisnya, Jumat (20/11/2026).
Laporan tersebut menunjukkan, kesadaran industri perbankan terhadap pentingnya kedaulatan digital belum sejalan dengan kesiapan penerapannya. Sebanyak 73 persen bankir Indonesia menempatkan kedaulatan digital sebagai prioritas strategis. Namun, kematangan tata kelola AI baru mencapai 55 persen atau skor 2,74 dari skala lima.
Bahkan, hanya 4 persen bank yang telah menerapkan tata kelola AI secara formal dan menyeluruh.
“Angka ini menunjukkan masih ada kesenjangan serius antara kesadaran dan implementasi. Ini celah yang harus segera direspons pemerintah, regulator, dan pelaku industri sebelum risiko AI semakin kompleks,” ujar Amin.
Agen AI Berpotensi Mengancam Keamanan Transaksi
Risiko penggunaan AI semakin nyata seiring munculnya agen AI pribadi yang mampu menjalankan aktivitas digital, termasuk mengakses layanan perbankan atas nama nasabah.
Sejumlah bank besar Amerika Serikat, seperti Citigroup, Bank of America, dan Morgan Stanley, dilaporkan memblokir akses agen AI pihak ketiga ke akun nasabah. Salah satu kekhawatirannya adalah penggunaan nama pengguna dan kata sandi nasabah untuk menjalankan transaksi tanpa mekanisme otorisasi yang memadai.
Kondisi tersebut berpotensi menimbulkan persoalan tanggung jawab apabila agen AI melakukan kesalahan instruksi, memindahkan dana tanpa persetujuan, atau menjalankan aktivitas yang tidak dikehendaki pemilik rekening.
“Ketika agen AI diberi akses menggunakan username dan password nasabah, kendali atas rekening bisa menjadi kabur. Siapa yang bertanggung jawab jika terjadi kesalahan transaksi atau penyalahgunaan akses? Ini harus diantisipasi sejak awal,” tegas Amin.
Meski demikian, Amin menilai pelarangan penggunaan AI bukan jalan keluar jangka panjang. Perbankan tetap harus mengadopsi teknologi tersebut agar tidak tertinggal dalam persaingan industri keuangan digital.
“Persoalannya bukan memilih menggunakan AI atau tidak, melainkan bagaimana memastikan teknologi itu bekerja secara aman, transparan, dan tetap berada dalam kendali nasabah serta bank,” katanya.
Tiga Langkah Perkuat Tata Kelola AI Perbankan
Untuk mengantisipasi risiko tersebut, Amin mendorong perbankan nasional mengambil tiga langkah strategis.
Pertama, menerapkan personal agent protocol dan autentikasi OAuth. Melalui mekanisme ini, bank dapat mengenali agen AI secara resmi sekaligus membatasi kewenangan aksesnya, misalnya hanya untuk melihat saldo tanpa memberikan izin melakukan transfer.
Dengan demikian, nasabah tidak perlu menyerahkan kata sandi kepada aplikasi atau agen AI pihak ketiga.
Kedua, memperkuat perlindungan privasi dan pengawasan aliran data lintas negara. Laporan tersebut mencatat 82 persen bankir menilai privasi data sebagai risiko AI paling kritis, lebih tinggi dibandingkan keamanan siber sebesar 44 persen dan regulasi sebesar 41 persen.
Amin mengingatkan, penggunaan model AI dari penyedia teknologi asing melalui API berpotensi membuka jalur perpindahan data nasabah ke luar negeri.
Karena itu, bank harus memastikan kepatuhan terhadap Undang-Undang Perlindungan Data Pribadi (UU PDP), termasuk mengawasi kontrak dengan penyedia teknologi agar data nasabah tidak digunakan di luar tujuan yang telah disetujui.
Ketiga, mempercepat penyusunan peta jalan dan penerapan etika AI. Menurut Amin, bank tidak boleh sepenuhnya bergantung pada mekanisme evaluasi yang disediakan perusahaan teknologi asing.
Setiap model AI perlu diuji secara independen, terutama terkait bias, keamanan, transparansi, dan kesesuaiannya dengan karakteristik serta konteks masyarakat Indonesia.
“Perbankan harus memiliki standar pengujian sendiri. Teknologi yang digunakan harus sesuai dengan kebutuhan nasional, melindungi kepentingan nasabah, dan tidak menciptakan ketergantungan yang berlebihan kepada penyedia teknologi asing,” ujarnya.
Amin menegaskan DPR akan terus mendorong pengawasan terhadap transformasi digital sektor keuangan agar inovasi teknologi berjalan seiring dengan perlindungan konsumen dan kepentingan nasional.
“Kami ingin adopsi AI benar-benar memperkuat ekonomi digital Indonesia. Jangan sampai kemajuan teknologi justru mengorbankan keamanan nasabah, perlindungan data pribadi, dan kedaulatan digital negara,” pungkasnya.